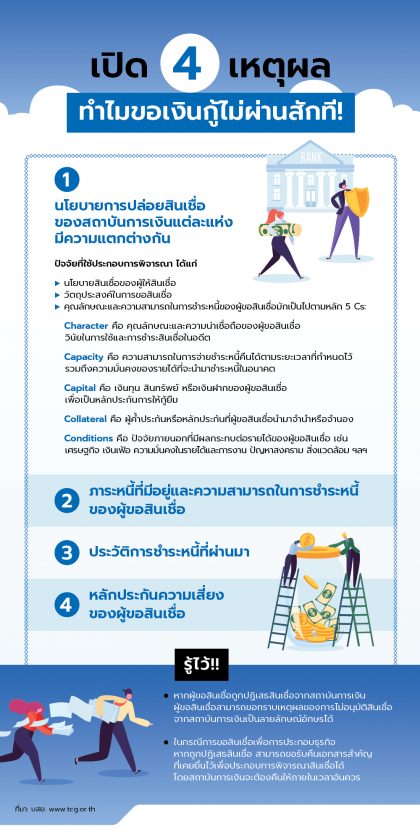
เมื่อน้ำเลี้ยงธุรกิจอย่าง “เงิน” นั้น เหือดหาย สิ่งแรกที่ผู้ประกอบการมองหาก็คือ เงินทุนสักก้อนที่จะเอามาหมุนเวียน จึงเป็นที่มาของการขอสินเชื่อจากสถาบันการเงินต่างๆ แต่ทว่าผู้ประกอบการหลายรายกลับต้องคอตกกลับไป แถมยังไม่รู้ด้วยซ้ำว่า ทำไมการขอสินเชื่อครั้งนี้ถึงได้ผลไม่ตรงใจ ทั้งที่ให้ข้อมูลครบถ้วนและไม่มีประวัติหนี้เสีย
มาดูกันว่า เหตุผลเหล่านั้นคืออะไร…
- นโยบายการปล่อยสินเชื่อของสถาบันการเงินแต่ละแห่งมีความแตกต่างกัน
ในการพิจารณาอนุมัติสินเชื่อจะขึ้นอยู่กับนโยบายและหลักเกณฑ์ของผู้ให้สินเชื่อแต่ละราย ซึ่งโดยทั่วไปแล้วมีปัจจัยหลักๆ ที่ใช้ประกอบการพิจารณา คือ
- นโยบายสินเชื่อของผู้ให้สินเชื่อ เช่น ผู้ให้สินเชื่อบางรายอาจกำหนดว่า ผู้ยื่นขอสินเชื่อต้องไม่มีประวัติการค้างชำระในช่วง 12 เดือนย้อนหลัง หรืองดให้สินเชื่อแก่ลูกค้าใหม่ในกลุ่มอาชีพหรือกลุ่มอุตสาหกรรมที่มีความเสี่ยงสูง
- วัตถุประสงค์ในการขอสินเชื่อ เช่น ใช้เป็นเงินทุนหมุนเวียนในการทำธุรกิจ หรือลงทุนขยายโรงงาน ซึ่งจะเป็นข้อมูลประกอบการพิจารณาความสามารถในการชำระหนี้ในอนาคต
- คุณลักษณะและความสามารถในการชำระหนี้ของผู้ขอสินเชื่อ ซึ่งสถาบันการเงินส่วนใหญ่จะใช้หลัก 5 Cs ประกอบด้วย
- Character คือ คุณลักษณะและความน่าเชื่อถือของผู้ขอสินเชื่อ วินัยในการใช้และการชำระสินเชื่อในอดีต ซึ่งบอกถึงความสามารถในการใช้หนี้และการบริหารจัดการสินเชื่อ เช่น ในกรณีบุคคลธรรมดาอาจพิจารณาอายุ อาชีพ สถานะภาพสมรส ส่วนกรณีผู้ขอสินเชื่อประกอบธุรกิจ อาจพิจารณาประเภทของธุรกิจ ประวัติของผู้บริหาร ระยะเวลาในการดำเนินธุรกิจ
- Capacity คือ ความสามารถในการจ่ายชำระหนี้คืนได้ตามระยะเวลาที่กำหนดไว้ รวมถึงความมั่นคงของรายได้ที่จะนำมาชำระหนี้ในอนาคต เช่น รายได้ในปัจจุบัน ภาระหนี้สินที่มีอยู่ ประวัติการชำระยอดการใช้จ่ายผ่านบัตรเครดิตและสินเชื่ออื่นๆ
- Capital คือ เงินทุน สินทรัพย์ หรือเงินฝากของผู้ขอสินเชื่อ เพื่อเป็นหลักประกันการให้กู้ยืม ซึ่งจำเป็นอย่างยิ่งในสินเชื่อธุรกิจ แม้ว่าสินทรัพย์เหล่านี้จะไม่ใช่แหล่งเงินสำหรับชำระหนี้ แต่จะเป็นแหล่งเงินสำรองของผู้ขอสินเชื่อในกรณีที่เกิดปัญหาไม่สามารถชำระหนี้ได้
- Collateral คือ ผู้ค้ำประกันหรือหลักประกันที่ผู้ขอสินเชื่อนำมาจำนำหรือจำนอง เพื่อให้สถาบันการเงินมีความมั่นใจและลดความเสี่ยงหากผู้ขอสินเชื่อไม่ชำระหนี้ตามกำหนด ซึ่งสามารถให้ผู้ค้ำประกันชำระหนี้แทนหรือนำหลักประกันมาขายทอดตลาดได้ตามที่กฎหมายกำหนด
- Conditions คือ ปัจจัยภายนอกที่มีผลกระทบต่อรายได้ของผู้ขอสินเชื่อ เช่น เศรษฐกิจ เงินเฟ้อ ความมั่นคงของรายได้และหน้าที่การงาน ปัญหาสงคราม สิ่งแวดล้อม ที่มีผลกระทบต่อความเป็นไปได้ของโครงการลงทุนหรือรายได้ของผู้ขอสินเชื่อ ซึ่งจะมีผลต่อความสามารถในการชำระหนี้ในอนาคต
- ภาระหนี้ที่มีอยู่และความสามารถในการชำระหนี้ของผู้ขอสินเชื่อ
หากผู้ขอสินเชื่อมีภาระหนี้สินอยู่มาก หรือมีรายได้ต่ำ อาจมีโอกาสในการผิดนัดชำระหนี้มาก จึงมีผลต่อการพิจารณาอนุมัติสินเชื่อ อย่างไรก็ตาม แม้ว่าผู้ขอสินเชื่อจะไม่มีหน้าที่การงานมั่นคง ไม่มีเอกสารใบรับรองเงินเดือน โอกาสการได้เงินกู้ยังคงมีอยู่ เพราะอาจใช้หลักฐานทางการเงินอื่นๆ ทดแทนได้ เช่น ใบแจ้งยอดบัญชี หรือ รายงานการเดินบัญชี (Statement) ของบัญชีเงินฝาก
- ประวัติการชำระหนี้ที่ผ่านมาของลูกหนี้
แน่นอนว่า ประวัติการชำระหนี้ของผู้ยื่นขอสินเชื่อ ป็นอีกหนึ่งปัจจัยที่ทางสถาบันการเงินจะใช้พิจารณา ซึ่งหากผู้ประกอบการรายใดมีหนี้บัตรเครดิต ควรเคลียร์หนี้ต่างๆ ให้หมด หรือให้อยู่ในระดับที่ไม่เป็นอุปสรรคต่อการพิจารณาสินเชื่อ อย่างไรก็ตาม แม้ว่าผู้ขอสินเชื่อจะมีภาระสินเชื่ออยู่ แต่ถ้ามีประวัติการผ่อนชำระที่ดี ตรงตามงวดทุกครั้ง ไม่เคยเบี้ยวหนี้ ถือเป็นการเพิ่มความเชื่อมั่นให้กับผู้ให้สินเชื่อว่า เราจะสามารถผ่อนชำระตรงตามงวดได้
ที่สำคัญ ควรตรวจสอบเครดิตบูโรของตัวเองก่อน หากเคยเป็นผู้ที่ติดแบล็กลิสต์เครดิตบูโรและกลับมาเป็นผู้ที่มีประวัติสินเชื่อดีแล้ว ควรขอแก้ไขประวัติ รวมถึงหากไม่ทราบสถานะตัวเองในเครดิตบูโร ซึ่งหมายถึงรายงานข้อมูลเครดิต ที่เป็นเหมือนสมุดพกรายงานพฤติกรรมการใช้และการชำระสินเชื่อทั้งหมด ก็ขอตรวจสอบได้ เมื่อมีปัญหาจะได้แก้ไขได้ทันท่วงที (ช่องทางการให้บริการตรวจเครดิตบูโร)
ในกรณีที่มีประวัติข้อมูลเครดิตไม่ดี มีการค้างหรือผิดนัดชำระ ควรรีบแก้ไขโดยทำการติดต่อสถาบันการเงินที่เคยเป็นหนี้เพื่อชำระหนี้ค้างให้เสร็จสิ้น แต่หากมีหนี้คงค้างจำนวนมากควรเจรจาต่อรองกับเจ้าหนี้ เพื่อขอลดหนี้ หรือปรับโครงสร้างหนี้ และเริ่มสร้างประวัติสินเชื่อใหม่ โดยการสร้างวินัยที่ดี ชำระหนี้ให้ตรงเวลา ไม่ผิดนัดชำระหนี้อีก เพราะทุกความเคลื่อนไหวในการชำระหนี้จะถูกจัดเก็บเป็นประวัติ
- หลักประกันความเสี่ยงของผู้ขอสินเชื่อ
อีกหนึ่งเหตุผลที่ทำให้ผู้ขอสินเชื่อไม่ได้ไปต่อคือ เรื่องของหลักประกันความเสี่ยงของผู้ขอสินเชื่อ เช่น ผู้ค้ำประกันมีความสามารถในการชำระหนี้ต่ำ หรือหลักทรัพย์ค้ำประกันไม่เพียงพอ ซึ่งมีผลต่อการพิจารณาอนุมัติสินเชื่อ เนื่องจากการค้ำประกันและหลักประกันเป็นปัจจัยหนึ่งที่ผู้ให้สินเชื่ออาจใช้ประกอบการพิจารณาให้สินเชื่อ เพื่อให้มั่นใจว่า หากผู้ขอสินเชื่อชำระหนี้ไม่ได้ สถาบันการเงินยังมีทางที่จะได้เงินคืน เช่น สามารถยึดหลักประกันมาขายทอดตลาดเพื่อชำระหนี้ที่ค้างอยู่ หรือให้ผู้ค้ำประกันชำระหนี้แทน โดยหลักทรัพย์ที่นิยมนำมาเป็นหลักประกัน เช่น เงินฝาก พันธบัตรรัฐบาล ตั๋วเงิน หุ้นกู้ และอสังหาริมทรัพย์ ในกรณีสินเชื่อที่มีบุคคลค้ำประกัน สถาบันการเงินก็จะพิจารณาถึงความสามารถในการชำระหนี้ของผู้ค้ำประกันประกอบด้วย
ข้อควรจำ… สิทธิของผู้ขอสินเชื่อจากสถาบันการเงิน กรณีไม่ได้รับอนุมัติหรือถูกปฏิเสธสินเชื่อจากสถาบันการเงิน *
หากผู้ขอสินเชื่อถูกปฏิเสธสินเชื่อจากสถาบันการเงิน ผู้ขอสินเชื่อสามารถขอทราบเหตุผลของการไม่อนุมัติสินเชื่อจากสถาบันการเงินเป็นลายลักษณ์อักษรได้ ทั้งนี้ เพื่อให้ผู้ขอสินเชื่อมีข้อมูลที่สามารถนำมาใช้ปรับปรุงศักยภาพ และสามารถขอสินเชื่อได้ใหม่ในอนาคต โดยตัวอย่างคำชี้แจง เช่น รายได้ไม่เพียงพอต่อการชำระหนี้ มูลหนี้คงค้างสูงเกินไป นอกจากนี้ ในกรณีการขอสินเชื่อเพื่อการประกอบธุรกิจ หากถูกปฏิเสธสินเชื่อ ก็สามารถขอรับคืนเอกสารสำคัญที่เคยยื่นไว้เพื่อประกอบการพิจารณาสินเชื่อได้ เช่น งบการเงิน แผนประกอบธุรกิจ รายละเอียดหลักประกัน โดยสถาบันการเงินจะต้องคืนให้ภายในเวลาอันควร
* ไม่ใช้บังคับกับ Non-bank ที่เป็นผู้ให้บริการสินเชื่อส่วนบุคคลและสินเชื่อบัตรเครดิต
รู้อย่างนี้แล้ว อย่าลืมที่จะรักษาประวัติการชำระหนี้ให้ดี และศึกษาข้อมูลที่เกี่ยวข้องอยู่เสมอ เพื่อเพิ่มโอกาสการขอสินเชื่อในอนาคตให้ได้รับการอนุมัติตามที่ตั้งใจไว้